

دیجیپی | Digipay
T.H.G. Smit
- 3,9
- 41.00 beoordelingen
- 1.00M
- Downloads
- Free
- Prijs
Screenshots
دیجیپی | Digipay Voor- en nadelen
Voordelen
- Snel betalen en geld overmaken via een overzichtelijke mobiele interface.
- Ondersteuning voor meerdere betaal- en financiële diensten binnen één app.
- Handig voor het betalen van rekeningen en mobiele opwaarderingen.
- Transactiegeschiedenis maakt eerdere betalingen eenvoudig terugvindbaar.
- Beschikbaar voor dagelijkse financiële handelingen zonder bankkantoor te bezoeken.
Nadelen
- Voor sommige functies is een volledige identiteitsverificatie vereist.
- De app is vooral gericht op gebruikers met toegang tot Iraanse betaalmethoden.
- Beschikbaarheid en werking kunnen afhangen van lokale bankverbindingen.
- Niet alle diensten zijn voor iedere gebruiker of regio beschikbaar.
- Bij storingen kunnen betalingen of terugbetalingen tijdelijk vertraging oplopen.
 Analyse door All-app
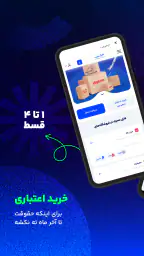
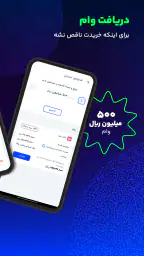
Wie voor het eerst met دیجیپی aan de slag gaat, moet het zien als een financiële app voor situaties waarin direct betalen niet de enige optie is. De toepassing richt zich op aankopen op krediet, betalingen in termijnen, leningen, creditcards voor werk en rekeningen, en het opwaarderen van beltegoed. Dat klinkt breed, maar in de praktijk draait de ervaring vooral om het kiezen van de juiste betaalroute voor een concrete uitgave.
Ik vind dat onderscheid belangrijk. Dit is geen gewone bankapp die je uitsluitend gebruikt om saldo te bekijken of geld over te maken. Het is eerder een hulpmiddel rond betalen en lenen. Daardoor kan de app interessant zijn wanneer je een aankoop wilt spreiden of een rekening snel wilt regelen, maar minder passend wanneer je alleen een eenvoudige betaalrekening of een uitgebreid huishoudboekje zoekt.
De ontwikkelaar is T.H.G. Smit en de app valt onder financiën. Ze is gratis te installeren, heeft een PEGI 3-classificatie en werkt vanaf Android 5.0. In de winkel staat versie 4.4.0 - GP vermeld. Met ruim een miljoen installaties en een gemiddelde beoordeling van 3,9 uit ongeveer zeventienduizend beoordelingen is dit geen onbekende toepassing, al laat die score ook zien dat de ervaring niet voor iedereen probleemloos zal zijn.
Van installatie naar een eerste geslaagde betaling
Ik begin het liefst met één afgebakende taak, zodat ik meteen kan zien of de gekozen betaalroute past bij wat ik nodig heb. Tijdens de eerste geslaagde handeling let ik niet alleen op de bevestiging, maar ook op wat er daarna verandert bij de rekening, het tegoed of de aankoop. Zo wordt de volgende stap — de app rustig instellen — een stuk gerichter.
Wat je vooraf moet verwachten
De eerste indruk wordt vooral bepaald door je doel. Als je de app opent omdat je een aankoop op krediet wilt doen, kijk je anders naar de schermen dan wanneer je alleen beltegoed wilt opwaarderen. Mijn advies is daarom om vooraf één concrete taak te kiezen. Denk aan een rekening betalen, een aankoop in termijnen bekijken of je mobiele tegoed aanvullen. Zo voorkom je dat de verschillende financiële mogelijkheden door elkaar gaan lopen.
De belangrijkste mentale stap is dat krediet geen korting is. Een aankoop in termijnen kan een uitgave beter laten aansluiten op je beschikbare budget, maar de verplichting verdwijnt niet. Ook bij een lening of creditcardfunctie is het verstandig om eerst te controleren welk bedrag je uiteindelijk moet terugbetalen en wanneer betalingen plaatsvinden. De app maakt financiële handelingen toegankelijker, maar de verantwoordelijkheid blijft bij jou.
Voor een beginnende gebruiker is het positief dat de functies rond meerdere dagelijkse geldzaken bij elkaar staan. Je hoeft niet voor elke taak een andere toepassing te openen. Tegelijk kan die breedte verwarrend zijn. Een scherm voor een aankoop op krediet heeft een andere betekenis dan een scherm voor een gewone betaling. Lees daarom de omschrijving van elke optie rustig voordat je bevestigt.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Ik zou de toepassing vooral aanraden aan iemand die regelmatig digitale betalingen gebruikt en het prettig vindt om kredietmogelijkheden, termijnbetalingen en beltegoed binnen één omgeving te bekijken. Wie al een bankapp heeft die rekeningen, kaartbetalingen en mobiele opwaarderingen volledig afhandelt, zal minder extra waarde ervaren. In dat geval is de overstap alleen logisch wanneer de krediet- of termijnopties van Digipay precies aansluiten op een concrete behoefte.
De eerste installatie en het rustig instellen
Na het installeren is het verstandig niet meteen op de eerste aantrekkelijke betaaloptie te drukken. Neem eerst de tijd om de app te verkennen en te bepalen welke onderdelen voor jou relevant zijn. Omdat de toepassing financiële diensten bundelt, wil je weten of je naar een aankoop, een betaling, een lening, een creditcard voor werk of een opwaardering moet gaan.
Bij financiële apps is zorgvuldig invoeren belangrijker dan snelheid. Controleer bij iedere stap je gegevens, het bedrag en het doel van de transactie. Een typefout bij een telefoonnummer kan bijvoorbeeld betekenen dat een opwaardering niet bij de juiste persoon terechtkomt. Bij krediet of termijnbetaling kan een verkeerd gekozen bedrag bovendien gevolgen hebben die verder gaan dan een mislukte betaling.
Mijn praktische tip is om tijdens de eerste sessie geen grote aankoop te proberen. Begin liever met een handeling waarvan je de uitkomst direct kunt controleren, zoals een kleine opwaardering van beltegoed als die optie voor jouw situatie beschikbaar is. Daarmee raak je vertrouwd met de navigatie, de bevestigingsstappen en de manier waarop de app een afgeronde handeling toont, zonder meteen een langdurige financiële verplichting aan te gaan.
De minimumvereiste van Android 5.0 maakt de app toegankelijk voor oudere Android-telefoons. Dat is handig voor gebruikers die geen recent toestel hebben, maar op zulke apparaten kan de algemene bediening minder soepel aanvoelen dan op moderne hardware. Houd je telefoon bijgewerkt binnen wat het toestel aankan en sluit andere zware apps wanneer schermen traag reageren. Dat is geen oplossing voor elk probleem, maar het voorkomt dat een hapering ten onrechte als een mislukte betaling wordt gezien.
Een realistisch eerste succesmoment
Stel dat je onderweg merkt dat je mobiele beltegoed bijna op is. In plaats van naar een winkel te zoeken, open je de app, kies je de opwaarderingsfunctie, selecteer je het juiste nummer en controleer je het bedrag voordat je bevestigt. Dat is een goed eerste gebruiksmoment: de behoefte is duidelijk, de handeling is afgebakend en je kunt snel nagaan of het tegoed is bijgewerkt.
Een andere situatie is een aankoop waarvoor je niet het volledige bedrag ineens wilt betalen. Dan begint het proces niet bij de bevestigingsknop, maar bij de vraag of de termijnconstructie verantwoord is. Ik zou eerst mijn maandbudget bekijken, daarna de voorgestelde betalingswijze lezen en pas dan beslissen. De app kan het proces overzichtelijker maken, maar je moet zelf beoordelen of de toekomstige termijnen naast huur, boodschappen en vaste lasten passen.
Bij een rekening werkt dezelfde aanpak. Zoek de juiste betaalfunctie, controleer ontvanger en bedrag, en bewaar de bevestiging totdat je zeker weet dat de betaling is verwerkt. Vooral wanneer je meerdere rekeningen achter elkaar doet, is het verstandig na iedere handeling even te controleren of je nog met de juiste gegevens werkt. Snel achter elkaar klikken voelt efficiënt, maar vergroot de kans op een verkeerde selectie.
Voor werkgerelateerde uitgaven kan een creditcardfunctie interessant zijn wanneer je zakelijke betalingen gescheiden wilt houden van gewone dagelijkse uitgaven. Toch zou ik deze mogelijkheid niet automatisch als beter beschouwen dan je bestaande bankkaart. Het voordeel zit vooral in de specifieke werkwijze die Digipay biedt. Als je werkgever duidelijke declaratieregels heeft, controleer dan vooraf of deze betaalroute daarbij past.
Waar nieuwe gebruikers vaak over struikelen
De grootste bron van verwarring is het verschil tussen direct betalen, betalen op krediet en betalen in termijnen. Deze opties lijken op elkaar omdat ze allemaal een aankoop mogelijk maken, maar financieel zijn ze niet hetzelfde. Direct betalen sluit de handeling af met je huidige middelen. Krediet en termijnbetaling verplaatsen een deel van de financiële druk naar later. Dat verschil moet je niet alleen tijdens het aanmelden begrijpen, maar ook bij elke nieuwe aankoop opnieuw bekijken.
Een tweede lastig punt is dat een beschikbare kredietoptie niet hetzelfde is als geld dat je zonder gevolgen kunt uitgeven. Ik behandel een kredietlimiet altijd als een grens, niet als een budget. Een handige methode is om vóór de aankoop het volledige bedrag op te schrijven en daaronder te noteren welke andere betalingen in dezelfde periode al vaststaan. Als de nieuwe verplichting alleen lukt door een andere rekening uit te stellen, is dit waarschijnlijk niet het juiste moment.
Ook de term “lening” verdient extra aandacht. Een lening is geen gewone betaalmethode voor kleine impulsaankopen. Kijk naar het doel, de terugbetalingsduur en de totale verplichting voordat je verdergaat. Voor een eenmalige kleine betaling kan een bestaande betaalrekening eenvoudiger zijn. Voor een noodzakelijke grotere uitgave kan gespreid betalen beter aansluiten, maar alleen wanneer je de maandelijkse lasten stabiel kunt dragen.
Bij beltegoed is de belangrijkste controle het telefoonnummer. Wanneer je voor iemand anders opwaardeert, vul dan niet automatisch je eigen nummer in omdat dat al bekend is. Controleer ook of je de juiste optie hebt gekozen voordat je de transactie afrondt. Deze kleine gewoonte voorkomt een praktische fout die niets te maken heeft met de financiële mogelijkheden van de app zelf.
Een ander aandachtspunt is het verschil tussen een bevestiging in de app en het uiteindelijke resultaat bij de ontvanger of aanbieder. Bewaar de bevestigingsinformatie en controleer de rekening, het beltegoed of de aankoopstatus. Bij twijfel is opnieuw betalen meestal niet de verstandigste eerste stap; controleer eerst of de oorspronkelijke handeling nog wordt verwerkt.
Handiger werken na de eerste betaling
Nadat je één succesvolle handeling hebt uitgevoerd, kun je de app doelgerichter gebruiken. Ik zou de functies niet allemaal tegelijk proberen, maar ze verdelen in drie groepen: dagelijkse betalingen, aankopen met uitgestelde betaling en krediet voor grotere of zakelijke behoeften. Die indeling helpt om niet per ongeluk een kredietproduct te gebruiken voor een uitgave die je ook direct kunt betalen.
Een nuttige werkwijze is om vóór iedere krediettransactie drie vragen te beantwoorden. Wat koop ik precies? Welk totaalbedrag moet ik terugbetalen? Welke andere verplichtingen lopen al? Als je die antwoorden niet helder kunt formuleren, stel de transactie dan uit. Dit is misschien minder spannend dan meteen een aankoop afronden, maar het maakt de app veel veiliger in dagelijks gebruik.
Voor gezinnen kan het helpen om een vaste controle-afspraak te maken. Wie meerdere mensen helpt met betalingen of opwaarderingen, kan na iedere handeling noteren voor welk nummer, welke rekening of welke aankoop de actie bedoeld was. Zo blijft zichtbaar welke transacties al zijn uitgevoerd. De app kan verschillende financiële taken samenbrengen, maar een eenvoudige persoonlijke administratie voorkomt dat die bundeling onoverzichtelijk wordt.
Wie de toepassing voor werk gebruikt, doet er goed aan zakelijke en persoonlijke handelingen niet achteloos door elkaar te zetten. Noteer bij een werkbetaling meteen het doel en de bijbehorende administratie. Dat kost enkele seconden en maakt het later veel eenvoudiger om uitgaven te verklaren. De creditcardfunctie kan dan nuttig zijn als onderdeel van een vaste routine, niet als losse betaaloptie zonder opvolging.
Let daarnaast op updates en veranderende schermen. De vermelde versie is 4.4.0 - GP, maar financiële apps kunnen hun indeling aanpassen. Als een functie na een update op een andere plek staat, controleer dan opnieuw de naam en bedoeling van de optie in plaats van alleen op herkenning te klikken. Vooral bij krediet en leningen is vertrouwdheid geen vervanging voor lezen.
Wanneer een andere oplossing beter past
Digipay is niet automatisch de beste keuze voor iedere financiële taak. Voor dagelijks bankieren, automatische incasso’s, uitgebreid rekeningbeheer of een volledig overzicht van inkomsten en uitgaven kan een traditionele bankapp geschikter zijn. Die apps zijn meestal gebouwd rond je bankrekening, terwijl deze toepassing meer nadruk legt op krediet, termijnbetalingen, kaartgebruik en praktische betaalacties.
Ook voor iemand die schulden probeert af te bouwen, zou ik voorzichtig zijn met functies die kopen op krediet of lenen eenvoudiger maken. De lage instap van een gratis app kan psychologisch aanvoelen alsof de financiële drempel laag is, terwijl terugbetaling juist discipline vraagt. In zo’n situatie is een eenvoudige budgetapp of alleen je bestaande betaalrekening mogelijk een verstandiger hulpmiddel.
Voor kleine, voorspelbare uitgaven is direct betalen vaak overzichtelijker dan een termijnconstructie. Je weet dan meteen waar je staat en hoeft geen toekomstige betaalmomenten te volgen. Gespreid betalen heeft vooral waarde wanneer het doel duidelijk is, de voorwaarden begrijpelijk zijn en de termijnen zonder spanning in je budget passen.
De gemiddelde beoordeling van 3,9 laat mij de app niet afschrijven, maar ik zou nieuwe gebruikers wel aanraden hun ervaring rustig op te bouwen. Een financiële toepassing kan voor de ene persoon soepel werken en voor de andere juist te veel stappen of onduidelijkheid opleveren. Kijk daarom niet alleen naar populariteit, maar vooral naar de taak die je wilt uitvoeren en de mate waarin je zelf overzicht houdt.
Mijn oordeel voor een eerste gebruiker
Mijn indruk is dat دیجیپی vooral waarde heeft als centrale plek voor meerdere betaalkeuzes: een aankoop spreiden, een lening bekijken, een creditcard voor werk gebruiken, een rekening betalen of beltegoed aanvullen. De app is gratis en geschikt voor een breed Android-publiek, maar de echte meerwaarde ontstaat pas wanneer je een van die functies daadwerkelijk nodig hebt.
Ik zou beginnen met één kleine, goed controleerbare handeling. Verken daarna pas krediet, leningen of termijnbetalingen. Lees bij die opties niet alleen het bedrag van de eerste betaling, maar denk aan de volledige verplichting en de invloed op je komende budget. Dat is de belangrijkste gewoonte om de toepassing verstandig te gebruiken.
Voor iemand die gemak zoekt rond uiteenlopende betalingen kan Digipay een praktische aanvulling zijn op de gewone bankapp. Voor wie uitsluitend saldo wil controleren of geen kredietproducten wil gebruiken, is de app waarschijnlijk uitgebreider dan nodig. Mijn eindadvies is daarom positief maar bewust: installeer haar wanneer je een concrete betaal- of krediettaak hebt, begin klein en behandel elke uitgestelde betaling als een echte financiële verplichting.
Veelgestelde vragen
Wat is دیجیپی (Digipay) en waarvoor kan ik de app gebruiken?
دیجیپی, ook bekend als Digipay, is een Iraanse financiële app die verschillende betaal- en geldservices op één plek probeert te combineren. Afhankelijk van je account en regio kun je de app gebruiken voor onder meer het betalen van rekeningen, mobiele opwaarderingen, online betalingen, financiële diensten en mogelijk krediet- of aankoopmogelijkheden. Het exacte aanbod kan per gebruiker, versie en actuele voorwaarden verschillen.
Is Digipay veilig om te gebruiken voor betalingen en financiële transacties?
Digipay gebruikt beveiligingsmaatregelen die je normaal bij een financiële app verwacht, zoals accountverificatie, een persoonlijke toegangscode en bevestiging van transacties. Toch blijft veilig gebruik ook je eigen verantwoordelijkheid. Download de app uitsluitend uit een betrouwbare bron, deel geen verificatiecodes of wachtwoorden en controleer altijd de naam, het bedrag en de ontvanger voordat je een betaling definitief bevestigt.
Heb ik een Iraans telefoonnummer of bankrekening nodig voor Digipay?
Voor veel functies van Digipay is waarschijnlijk een Iraans mobiel nummer vereist, omdat registratie en identiteitscontrole doorgaans via sms en lokale financiële systemen verlopen. Voor bepaalde betaal- of kredietdiensten kan daarnaast een Iraanse bankkaart of bankrekening nodig zijn. Buitenlandse gebruikers kunnen daardoor beperkte toegang ervaren. Controleer de actuele voorwaarden in de app voordat je de installatie uitvoert.
Zijn alle functies van Digipay gratis, of worden er kosten berekend?
De installatie van Digipay kan gratis zijn, maar dat betekent niet dat iedere dienst kosteloos is. Sommige transacties, betaalproducten, kredietdiensten of aanvullende financiële services kunnen servicekosten, rente, administratiekosten of andere voorwaarden hebben. Bekijk daarom vóór iedere bevestiging het weergegeven bedrag en de bijbehorende voorwaarden. Tarieven kunnen veranderen en verschillen per product of gebruiker.
Wat moet ik doen als een betaling mislukt of mijn geld niet direct zichtbaar is?
Wanneer een betaling mislukt, controleer je eerst je internetverbinding, het beschikbare saldo en de status van de transactie in de app of bij je bank. Voer dezelfde betaling niet meteen opnieuw uit als het bedrag al is afgeschreven, om dubbele betaling te voorkomen. Bewaar het transactienummer en neem contact op met de klantenservice van Digipay of je bank als de situatie niet automatisch wordt opgelost.


